

Төсвийн тогтвортой байдлын зөвлөл (ТТБЗ)-өөс есдүгээр сарын 16-ны өдөр Монгол Улсын нэгдсэн төсвийн 2027 оны төсвийн хүрээний мэдэгдэл, 2028–2029 оны төсвийн төсөөллийн тухай хуульд өөрчлөлт оруулах тухай хуулийн төсөл болон Монгол Улсын 2027 оны төсвийн төсөлд өгсөн дүгнэлтээ танилцуулсан.
Төсвийн тогтвортой байдлын зөвлөлийн гишүүн Н.Ууганбаатар Төсвийн тогтвортой байдлын зөвлөлийн дүгнэлтийг танилцуулахдаа сонгуулийн жилүүдэд төсвийн зардал улам өсөхийг сануулж, жилээс жилд хувьчлан өссөөр буй төсвийн зардал нь орлого өсөх боломжийг хаагдуулах эрсдэлтэй байгааг онцлов. Төсвийн зардал, тэр дундаа урсгал зардлын хэмжээ өссөөр буйг олон жил шүүмжилж, анхаарах хэрэгтэйг салбар бүрийн төлөөлөгчид анхааруулдаг ч “төр танаж болох бүхий л зардлаа танаад энэ” гэсээр өмнөх жилүүдээсээ ч илүү өссөн зардалтай төсвийг хэлэлцэж, баталсаар ирэх жилийг угтах бололтой.
Зардал доторх паразит
Төсвийн зардал болон урсгал зардал нь хоорондоо холбоотой хэдий ч нэг түвшний ойлголт биш. Гол ялгаа нь төсвийн зардал нь нийт ангилал, урсгал зардал нь түүний нэг хэсэг гэдгийг эхэнд тайлбарлах нь зүйтэй болов уу.
Төсвийн зардалд – улсын төсвөөс гарах бүх төрлийн зардал багтдаг. Тодруулбал, урсгал зардал, хөрөнгийн зардал, эргэн төлөгдөх зээл гэхчлэн бүгд багтана. Харин урсгал зардал нь төрийн өдөр тутмын үйл ажиллагаа, үйлчилгээг хэвийн үргэлжлүүлэхэд зориулагддаг тухайн жилийн зардал байдаг.
ҮСХ-ны 1212 мэдээллийн санд “Монгол Улсын нэгдсэн төсвийн зарлага, нэр төрлийн ангиллаар, жилээр” гэсэн хүснэгт бий. Тус хүснэгтийн хамгийн сүүлд шинэчлэгдсэн огноо нь 2025 оны нэгдүгээр сарын 15 байна. Сангийн яамыг эх сурвалжаа болгож, сая төгрөгөөр хэмжигдсэн уг хүснэгтийг эх сурвалжаа болгон Монгол улсын төсвийн урсгал зардлыг хөнгөн шинжилцгээе.
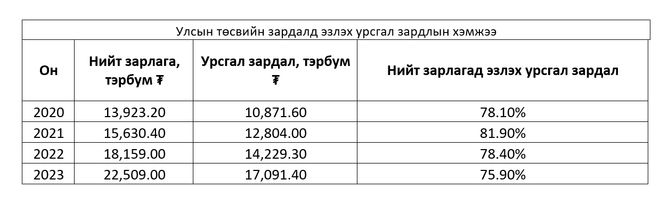
Дээрх тоог товч тоймловол 2020 оны төсвийн зардлын 78.1 хувийг буюу тухайн жилийн төсвийн нийт зарлагын ойролцоогоор дөрөвний гурав нь урсгал зардалд зарцуулагдсан.
Харин 2021 онд энэ тоо 81.9 хувь болж урсгал зардлын эзлэх хувь өссөн. Дараагийн жилүүдэд буюу 2022–2023 онуудад урсгал зардлын хэмжээ өссөн ч нийт зарлагад эзлэх хувь 78.4%-аас 75.9% болж буурчээ. Гэсэн ч төрийн урсгал зардал данхгар хэвээрээ байсныг 2025 оны нэгдсэн төсвийн урсгал зардлын хэмжээ анх батлагдсан болон тодотгосон байдлаар 31.3–35.8 их наяд төгрөгийн хооронд, Урсгал зардлын эзлэх хувь нийт зарлагын 75-80 орчим хувийг эзэлсэн гэх тоо харуулна.
Улс төрчдийн тайлбар их энгийн. Төсвийн тогтвортой байдлын тухай хуульд заасан нэгдсэн төсвийн урсгал зарлага тухайн жилийн ДНБ-ий 30 хувиас хэтрэхгүй байгаа гэдгээр данайсан төрийнхөө данхгар зардлыг өмгөөлдөг. Хувьчилж тооцохын нэг ашигтай тал нь энэ.
Монгол Улсын 2027 оны төсвийн төсөлд нэгдсэн төсвийн урсгал зардлыг 33,583.2 тэрбум төгрөгөөр төлөвлөсөн бөгөөд уг дүн нь тухайн жилийн ДНБ-ий 29.1 хувьтай тэнцэж байна. Энэ нь Төсвийн тогтвортой байдлын тухай хуульд заасан нэгдсэн төсвийн урсгал зарлага тухайн жилийн ДНБ-ий 30 хувиас хэтрэхгүй байх тусгай шаардлагаас 0.9 нэгж хувиар доогуур байна.
(ТТБЗ-ийн Монгол Улсын 2027 оны төсвийн төсөлд өгсөн дүгнэлтээс)
Төсвийн урсгал зардал нэмэгдэх нь инфляцийг заавал өсгөнө гэсэн үг биш ч гол нь зардал ямар хэлбэрээр нэмэгдэж, түүнийг санхүүжүүлэх мөнгө хаанаас гарч, эдийн засгийн нийлүүлэлт хэр зэрэг дагаж өсөж байгаагаас бүх зүйл шалтгаалдаг.
Урсгал зардал өсөхөд өрхийн орлого, хэрэглээний эрэлт нэмэгдэж, нийлүүлэлт богино хугацаандаа гүйцэхгүй бол үнийн өсөлтийн дарамтад орох эрсдэл үүсдэг.
Төсвийн урсгал зардлын бүрэлдэхүүний инфляцад үзүүлэх нөлөөг ТТБЗ-ийн Монгол Улсын 2027 оны төсвийн төсөлд өгсөн дүгнэлтэд мөн дурджээ. Зөвхөн цалин хөлсний зардал дээр авч үзэхэд, 2025 онд цалин хөлсний зардал 15.9 хувиар нэмэгдсэн, 2026 оны тодотголоор 24 хувиар нэмэгдэхээр байгаа буюу 2025 оны цалингийн зардлын өсөлтөөс даруй 8 хувь өндөр байгаа нь инфляцад ойролцоогоор 1.7 хувийн өсөлтийг бий болгохоор байгаа аж.
Монгол Улсад хийгдсэн энэ төрлийн судалгааны үр дүнг багцлан авч үзвэл төрийн албан хаагчийн цалин болон цалингийн зардал 10 хувь нэмэгдэхэд инфляц 4 орчим хувиар өсдөг гэсэн нийтлэг үр дүнд хүрсэн байна. Үүнээс гадна Судалгааны нэгж Монгол Улсын нэгдсэн төсвийн 2020-2027 оны нэрлэсэн болон бодит нийт зарлага, урсгал зардал, хөрөнгийн зардлын харьцуулсан шинжилгээ хийж, зардлын төрөл бүрээр өсөлтийг гарган харьцуулж үзсэн. Эндээс бараг бүх зардлын бодит өсөлт 100.4-308.4 хувь байхад Нийгмийн халамжийн тэтгэвэр тэтгэмж л 2026 оны тодотголоор 98.2, 2027 онд 99.2 хувьтай буюу буурч байгаа нь анхаарал татаж байна. Учир нь иргэдийн орлогыг хамгаална гэсэн зорилго дэвшүүлсэн байтал нийгмийн халамжийн зардал нь бодитоор өсөөгүй, бүр буурч байх юм.
(ТТБЗ-ийн Монгол Улсын 2027 оны төсвийн төсөлд өгсөн дүгнэлтээс)
2027 оны төсвийн төсөлд урсгал зардал нэмэгдэхийн хэрээр төсвийн уян хатан орон зай хумигдах эрсдэл харагдаж байна. Ялангуяа цалин, тэтгэвэр, тэтгэмж зэрэг тогтмол шинжтэй зардлын өсөлт нь ирээдүйн төсвийн орлогын тодорхой хэсгийг урьдчилан “түгжих” нөлөөтэй. Үүний зэрэгцээ урсгал зардлын өсөлт нь өрхийн орлого, төрийн худалдан авалтаар дамжин нийт эрэлтийг нэмэгдүүлж, нийлүүлэлт гүйцэхгүй нөхцөлд инфляцийн дарамт үүсгэж болзошгүй. Гэхдээ уг өсөлтийг дангаар нь инфляцийн шалтгаан гэж үзэхээс илүү төсвийн алдагдал, хүүгийн зардал, мөнгөний бодлого, нийлүүлэлтийн хүчин чадалтай хамтатган үнэлэх шаардлагатай.
Хамгийн чухал нь “урсгал зардал өсөж байна” гэдэгт бус, “өсөж буй урсгал зардлыг цаашид ямар орлогоор, ямар тогтвортой эх үүсвэрээр санхүүжүүлэх вэ, үүний улмаас хөрөнгө оруулалт болон инфляцид ямар дарамт үүсэх вэ” гэдэгт эрх баригчид ямар арга хэмжээ авахаар төлөвлөсөн нь өөрөө гол асуудал нь юм.
